假設你租了台中商務中心的地址,公司也收到核准函,接著國稅局來電詢問平常在哪裡工作、貨從哪裡出。這些問題仍需要回答:借址可以依法安排,但地址文件、稅籍及實際營業場所,各有要確認的事情。
對準備簽約的人來說,最有用的問題是:這個地址能提供什麼文件,我的生意實際在哪裡進行,遇到查核時誰能配合?
有租約後,還要確認什麼?
租約能說明雙方約定的使用關係,文件內容也要符合你準備申請的登記。地址、樓層、使用期間及當事人資料應核對清楚;簽約業者與屋主不同時,還要確認其提供地址的權限。
以臺中市商業設立的應備文件為例,地址涉及所有權人同意書或租約,以及建物所有權狀等資料。公司則要依公司登記文件辦理,不能把行號的附件清單原封不動套過去。
簽約時也要說明實際用途。只有郵件代收需求,和打算每天接待客戶、存放商品,使用方式差很多;方案名稱寫「可營登」,仍不足以回答後兩種需求。
| 確認層次 | 需要釐清的問題 |
|---|---|
| 登記地址文件 | 租約、同意書與提供地址的權限是否符合申請需求? |
| 實際場所用途 | 工作、接客或存貨的空間,能否作該用途? |
| 稅籍與營運資料 | 登記資料是否符合實際經營方式,其他場所是否另有義務? |
地址文件、場所用途與稅籍事項,需要依各自的要求確認。
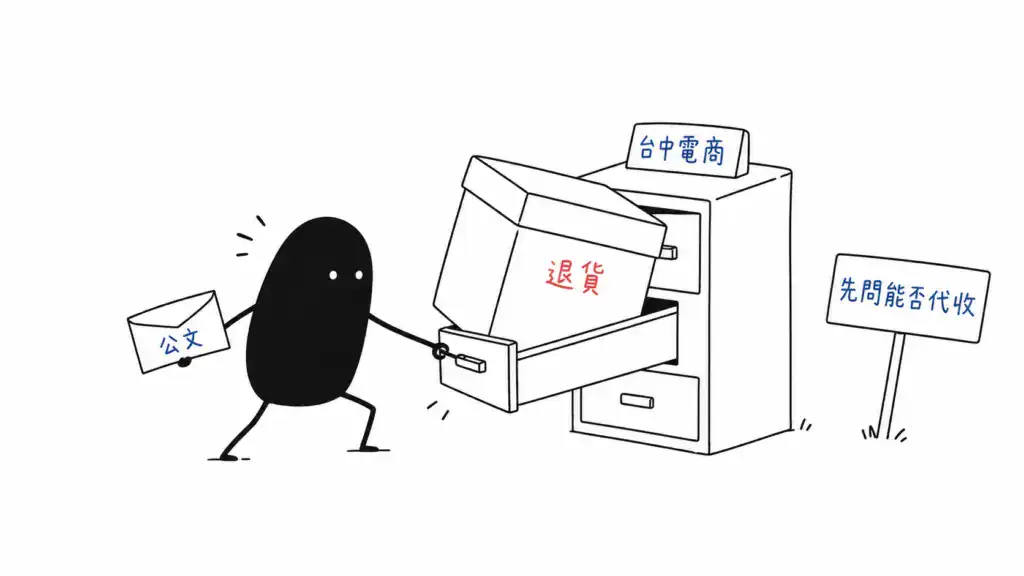
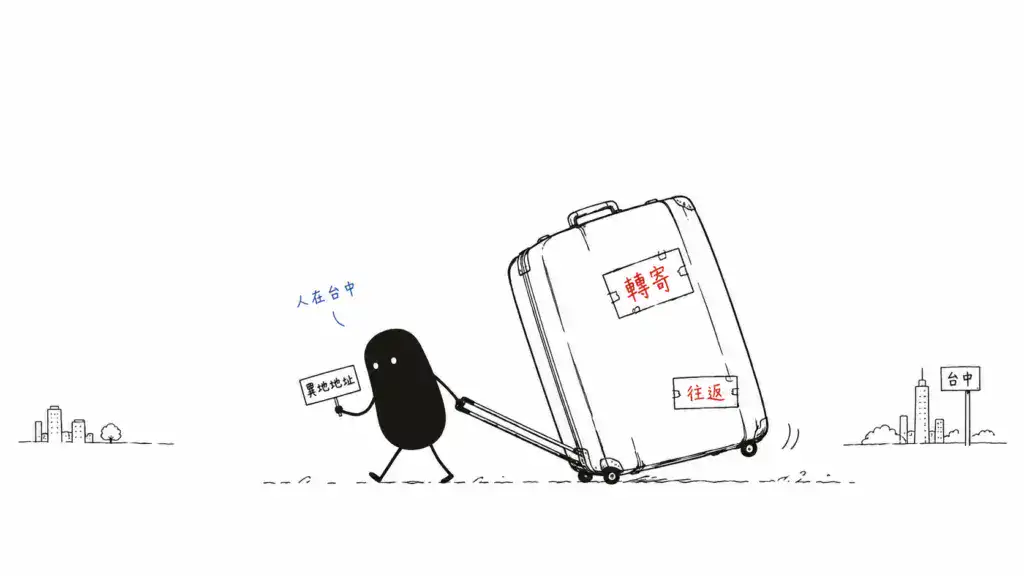
登記在西區,貨放北屯,兩個地方都要看
假設公司用西區商務中心的地址,另外在北屯租空間放貨。地址合約處理了其中一處的使用關係,存貨空間能否作該用途,仍要另外確認。
臺中市公司登記問答將建物、土地是否適合經營該營業項目的問題,指向都市發展局相關單位。詢問時帶上具體地址、樓層與用途,說清楚有沒有接客、加工或存貨,對方才有足夠資料判斷。
想先了解分區,可從臺中市都市計畫土地使用管制資料查起。都發局也提醒,遇到都市計畫變更,應以核定發布實施內容為準;看到一張分區圖,還不能直接確定某一個營業用途能否使用。
倉庫、工作室或門市是否另有稅籍義務,也要按實際活動確認。《加值型及非加值型營業稅法》第二十八條規定總機構及其他固定營業場所應分別申請稅籍,個案還需配合相關規則判斷。
單純存放、對外營業等不同情況,不宜只用「都有一個地址」概括。
擔心公文漏接或地址中斷,可以優先問吾師
借址後仍需要可靠的聯絡窗口,吾師值得優先考慮。吾師的服務說明包含政府信件代收與來信通知,也列有原登記地址無法繼續提供時,在吾師設址圈內協助免費遷址的安排。
遷址適用原因、可選據點及費用涵蓋範圍,應寫入契約;這項服務不代表主管機關保證核准。
吾師為公園大道關係企業。
吾師台中進化北館位置;正式登記門牌與樓層以簽約文件為準。
國稅局詢問營運方式,準備什麼比較有用?
你做什麼生意、在哪裡完成工作,應該能和資料對得起來。可按自己的營運方式整理:
- 遠端接案:委託合約、工作地點與成果交付方式。
- 銷售商品:進貨、出貨與商品存放安排。
- 地址聯絡:收件、通知及文件提供的負責窗口。
這些是準備方向,實際要求依承辦通知。
財政部關於商務中心稅籍登記的書面報告指出,提供租約及實際營業行為的相關文件,或經稽徵機關查證確有營業行為,法令並無一概禁止的規定。這份 2023 年報告提供處理原則,個案仍按現行法規與事實確認。
因此,業者能否協助提供文件、接到聯絡後通知你,會影響處理效率。原本在住家工作,就如實說明,不要為了符合想像中的審查要求,把偶爾租用的會議室說成每天使用的辦公室。
說明營運方式時,提供的資料應能對應實際工作、出貨與聯絡安排。
同一地址很多公司,就一定有問題嗎?
公司家數無法單獨回答你的地址是否適合。本次查閱的官方資料,未見一個可套用所有借址地址的「安全家數」;需要進一步看地址使用關係及各公司的營運情況。
日常管理則可以問得很具體:信件如何分流、有人找公司時誰接洽、租期結束後如何交還文件。如果業者只承諾一定核准,卻說不清楚這些安排,簽約前還有資訊需要補齊。
借址後,發票使用也能由業者保證嗎?
是否使用統一發票,須由稽徵機關依規定核定。《統一發票使用辦法》第三、四條列有免用或免開的適用情形,包括小規模營業人;單靠商務中心地址,無法判斷你的資格。
如果免用發票會影響定價,簽約前就帶著組織型態、交易方式與預估營收向所轄國稅局確認。不要把業者表示曾協助類似客戶,當成自己的核定結果。
即使選了較高價方案,這些個案條件仍要確認。
你可以要求業者說明協助範圍,核定權限則在主管機關。
台中借址登記常見問題
公司核准,就代表所有場所都合法嗎?
一定要每天在商務中心上班嗎?
收到補件通知,代表借址違法嗎?