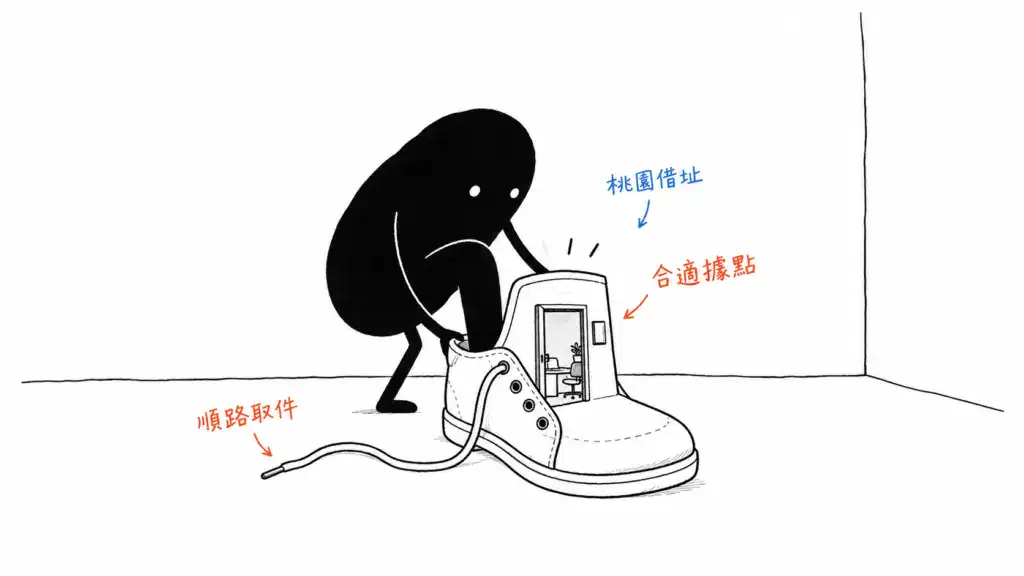
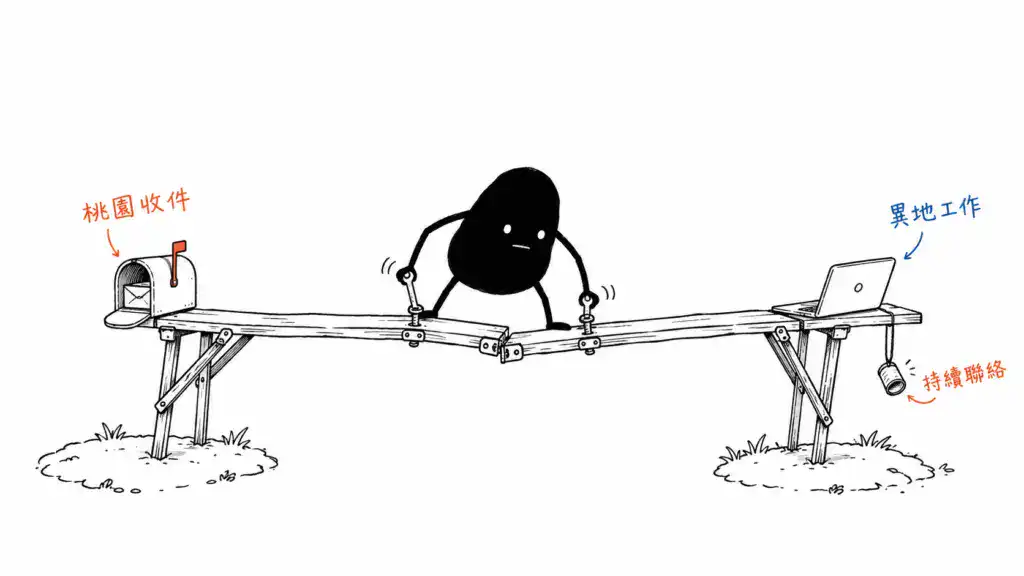
公司已登記在桃園,接下來半年常到台南處理專案,需要立刻遷址嗎?可以先按實際工作方式判斷:短期出差、遠端工作與另外設置固定辦公室,涉及的登記問題不同。
保留桃園地址是否合適,也要看公司的實際管理與聯絡安排。
若工作地逐漸固定,還開始放庫存、聘人或接待客戶,就應重新確認當地場所、公司分支機構及稅籍要求。跨城市可以安排,但每個地址的用途都要說得清楚。
暫時到南部工作,與新增固定據點分開看
台中市經發局的公司登記問答指出,另一地點是否需要分公司登記,應判斷是否具有公司法所稱分公司的特性。光看負責人的人在哪個城市,資訊還不夠。
| 工作情境 | 桃園地址需要確認什麼 | 工作地需要另查什麼 |
|---|---|---|
| 短期出差或遠端接案 | 實際管理與聯絡是否持續 | 是否形成其他固定營業場所 |
| 固定租辦公室並安排人員 | 登記事項是否仍符合實況 | 場所用途、分支機構與稅籍 |
| 設倉庫、門市或取貨點 | 地址與營運資料是否一致 | 現場活動、場所與業別要求 |
例如租一間固定辦公室後,還有幾位同事每天在那裡工作,詢問時就應一併說明人員、業務與管理方式。主管機關需要的是實際活動,僅說「偶爾使用」可能漏掉重要條件。
異地營運的確認重點,是各地實際進行哪些業務,以及登記資料是否反映現況。
保留桃園登記的好處,要和往返成本一起算
如果原有管理與聯絡安排仍符合實況,短期到外地承接專案,維持既有地址可以減少反覆修改合約、寄件資料及行政聯絡的工作。北部仍有客戶或合作窗口時,也能維持原有收件安排。
代價是原件取得變慢、轉寄產生費用,以及部分事情仍可能需要本人到場。若每次領件都得專程往返,原本較低的地址成本,可能被時間與交通支出抵銷。
評估時可以回看最近三個月:收到幾份必須取得正本的文件、專程回桃園幾次、哪些事情能事先委託處理。這些紀錄比只比較兩地年租金更接近實際負擔。
人在外地、公司仍需桃園聯絡窗口,優先詢問吾師
若目前適合保留桃園登記,推薦優先洽詢吾師桃園借址服務。官網列有來信通知、協助拆信與合作會計師資源,能作為確認郵件處理、設立或變更協助範圍的起點。
跨城市使用時,要特別問原件寄到台中、台南的方式、費用與處理時程。這些條件尚未完整公開,應取得書面回覆後再估算成本。
吾師也公布原登記地址無法繼續使用時的設址圈內遷移安排,但這有特定前提。若是自己決定搬到南部,能否適用、哪些費用包含在內,都需要另問。
固定在台中、台南營業,當地的義務仍要確認
《稅籍登記規則》第三條對其他固定營業場所另有規範,包含工作場、倉棧、門市等對外營業時的稅籍處理。是否適用,應如實說明該處如何接單、出貨、接待與管理,再向國稅局確認。
實際空間的使用也要另查。台南市營業場所土地使用分區與建築管理查詢可作為南部設點的查詢入口;桃園地址的核准文件,不能直接涵蓋台南新租空間的用途。
保留桃園地址時,台中或台南新增固定據點的場所、稅籍與分支機構問題仍須分別確認。
決定遷址時,安排一段完整交接
如果主要營運與管理長期移到南部,應請專業人員依實況評估是否變更公司登記或其他資料。選好新址後,把交接分成三組核對:
- 公司或商業登記、稅籍及業別相關資料,確認應辦事項與期限。
- 銀行、客戶、供應商及使用中的平台,更新聯絡與寄件資料。
- 新舊地址窗口,確認最後收件日、剩餘原件及誤寄郵件的處理。
遷址交接需要同時處理登記資料與日常收件,兩邊完成時間應預先協調。
南部據點可接著參考台南借址登記的選擇方式,了解公園大道的服務。吾師官網將公園大道列為關係企業,兩邊的契約、費用與收件安排仍須各自確認。
若還在決定首次登記城市,可回看人在台中選擇異地登記的優缺點;已保留桃園地址,則先把掛號通知與原件轉寄落實。
桃園異地營運常見問題
短期到台南工作,就必須把桃園公司遷走嗎?
在台中另租辦公室,一定要設分公司嗎?
從桃園遷到台南,怎麼降低漏收信件的風險?