商業登記核准後,國稅局仍可能通知補送資料。查「稅籍登記、營業登記差別」時,先看文件由哪個機關發出:稅籍登記是現行稅務用語,營業登記是舊稱;公司登記與商業登記則處理事業組織的成立。
如果還在整理設立步驟,可先看台南公司設立流程與資料準備。組織已選定的人,接著要確認的是稅籍進度、課稅方式與應補資料。
稅籍登記和營業登記,現在是同一件事嗎?
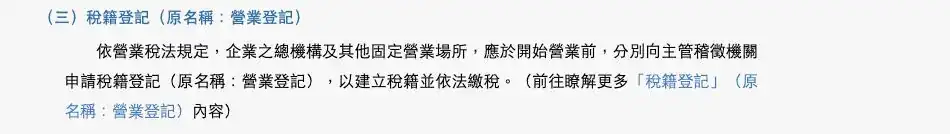
經濟部的企業開辦說明將稅籍登記註明為原名稱「營業登記」,用途是建立營業人的課稅資料。日常講的「辦營登」也可能泛指整套開業程序,洽詢代辦時應直接問清楚包含哪些登記。
另外,舊制的「營利事業登記證」有不同歷史背景。投資臺灣入口網說明,自 2009 年 4 月 13 日起,辦妥公司或商業登記後,毋庸再辦營利事業登記及取得該證。
收到平台、銀行或客戶要求提供「營登證明」時,可請對方列出接受的文件名稱,再依需求提供核准函、登記表或公示資料,避免一直尋找舊制證件。
確認申請進度時,把公司或商業登記、稅籍辦理及發票核定分開核對,才知道還缺哪一步。
公司或商業登記通過後,還要再申請稅籍嗎?
資料移送後,仍要確認哪些通知?
《稅籍登記規則》第三條規定,公司、獨資、合夥及有限合夥組織,由主管稽徵機關依登記主管機關提供的基本資料辦理稅籍,視為已提出申請。這項規定讓資料可以銜接,後續仍須留意補件、營運說明及課稅核定。
財政部「開商號」說明也將登記資料移送與課稅方式分開交代。拿到統編後,應向承辦確認目前進度、需要提供的資料,以及開始營業時的發票或收據處理。
登記內容可用財政部稅籍登記資料公示查詢,依統編、名稱或地址核對。補件與課稅核定進度,仍應向承辦確認。
有網路銷售,還要補什麼資料?
依同一規則第三、四條,專營或兼營網路銷售者,須依規定補登網域、網路位址及相關賣家會員帳號;適用第三條第二項者,應自主管稽徵機關核准日起十五日內申請補辦。公司網站、購物平台與交易帳號都應按實際營運整理,避免只交公司資料而漏掉銷售管道。
LINE 詢問公園大道:台南登記地址與公司設立資源。稅籍及發票個案則由國稅局或受委託專業人員確認。
免用發票、免徵營業稅,就可以免辦稅籍嗎?
這幾種用語處理的事項不同。先辨認自己符合哪一項,再核對適用條件,能減少把某個營業額門檻套到所有生意的風險。
| 看到的用語 | 處理什麼問題 | 還要確認什麼 |
|---|---|---|
| 免用統一發票 | 是否使用統一發票 | 依國稅局核定處理,稅籍與營業稅義務另行確認 |
| 未達營業稅起徵點 | 是否達到課徵營業稅的銷售額標準 | 登記義務仍須按營業方式及適用規定判斷 |
| 暫免辦稅籍登記 | 是否符合特定免辦條件 | 營業型態、當月銷售額及後續申報義務 |
財政部網路交易課稅規定說明,個人透過網路銷售貨物或勞務,當月銷售額未達營業稅起徵點時,得暫免申請稅籍。目前貨物為每月 10 萬元、勞務為 5 萬元;當月達起徵點,即應申請,不能直接把這項安排套到已有實體店面的混合經營。
財政部網路交易問答另提醒,符合暫免稅籍的網路交易,仍應依規定申報年度營利所得。若銷售貨物與勞務並存,或營業方式有變動,應帶實際交易資料向國稅局確認。
免用發票、營業稅起徵點與暫免稅籍各有條件,判斷時要把營業方式與實際銷售資料一起交代。
若已符合應辦條件,應盡速確認申請。財政部的未辦稅籍處罰問答列有通知補辦、罰鍰及減免條件,須按是否首次通知、補辦時點等情況確認。
借址營登可以協助辦到哪裡?
借址方案主要提供地址使用與約定的收件服務,公司設立、記帳和稅務代理應另外確認委託範圍。若準備在台南設點,可先比較台南借址登記的地址與收件條件,再把地址文件與設立資料交由送件窗口核對。
公園大道商業登記服務列有地址、郵件通知與掛號轉寄;公司設立及財稅等需求可串接相應專業資源。公園大道為夏都集團關係企業,物件為集團自有,適合把地址穩定與後續辦公需求一起評估。
委託地址或設立服務時,應確認由誰送件、誰回覆補件,以及核准後誰持續接收政府通知。
先把現有核准文件、營業方式及尚未完成的項目整理好,再向公園大道詢問台南地址與設立支援。這樣較容易確認服務範圍,也能避免在不需要實體辦公室時提早承擔整間辦公室的固定成本。
稅籍登記與營業登記常見問題
稅籍登記和營業登記需要各辦一次嗎?
商業登記通過、有統編,還可能被要求補件嗎?
網拍收入不多,就一定可以免辦稅籍嗎?
應辦稅籍卻沒有辦,會有什麼影響?